

El Paquete Económico 2027 contempla modificaciones al Régimen Simplificado de Confianza (RESICO), nuevas medidas para combatir la facturación de operaciones simuladas y mecanismos adicionales de fiscalización sobre deducciones, pérdidas fiscales y operaciones relacionadas con combustibles.
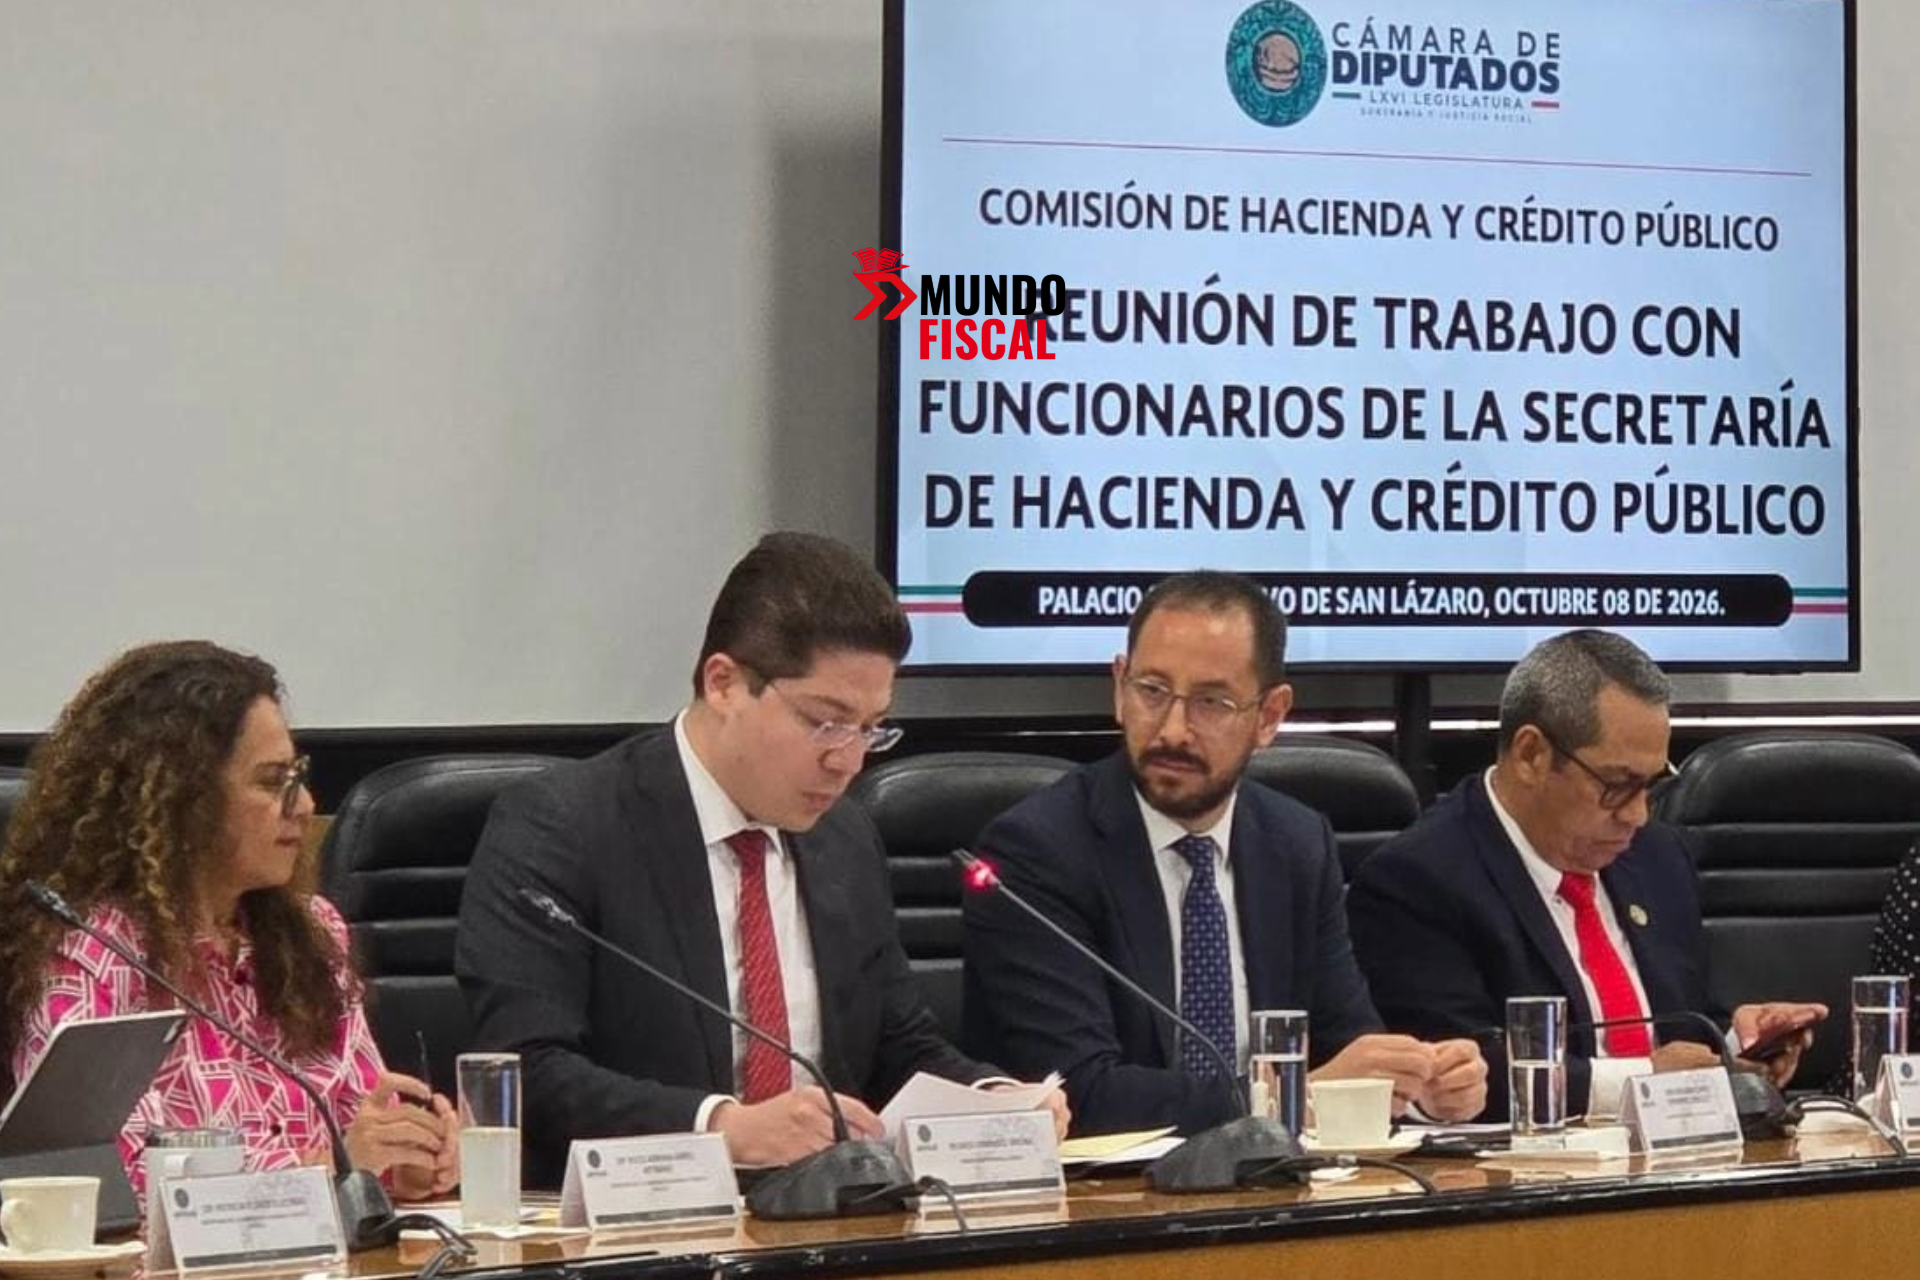
Durante una reunión con la Comisión de Hacienda y Crédito Público de la Cámara de Diputados, Ricardo Carrasco Varona, administrador general Jurídico del SAT, detalló que las propuestas se concentran en cinco ejes: simplificación para pequeños contribuyentes, combate a las factureras, controles adicionales del ISR, trazabilidad del IEPS en gasolinas y diésel, y continuidad del Programa de Regularización Fiscal.
El funcionario señaló que la estrategia busca fortalecer la recaudación sin crear nuevos impuestos, mediante modificaciones a los mecanismos de cumplimiento y fiscalización.
Entre los cambios destaca la propuesta de ampliar los límites de ingresos del RESICO y establecer un pago definitivo opcional de IVA del 7%, que podría realizarse dentro de la misma declaración del ISR.
¿Cuáles son los cambios propuestos al RESICO en 2027?
El SAT plantea ampliar el número de contribuyentes que pueden acceder al Régimen Simplificado de Confianza.
Según la información presentada por Carrasco Varona, el esquema cuenta actualmente con 4.4 millones de contribuyentes y generó ingresos por 30 mil 700 millones de pesos entre enero y julio de 2026.
La propuesta contempla elevar los límites de ingresos anuales sin modificar las tasas de ISR mencionadas por la autoridad, que van de 1% a 2.5%.
Los principales ajustes anunciados son:
- Personas físicas: aumentar el límite de ingresos anuales de 3.5 a 5 millones de pesos.
- Empresas: incrementar el umbral de 35 a 50 millones de pesos.
- IVA: establecer un pago definitivo opcional del 7%.
- ISR: elevar a rango de ley el carácter definitivo de los pagos realizados en el RESICO.
- Reincorporación: permitir que determinados contribuyentes regresen al régimen.
- Sector primario: aumentar a un millón de pesos el monto de ingresos contemplado en la propuesta de exención.
Las medidas todavía forman parte de las iniciativas del Paquete Económico 2027 y no representan modificaciones vigentes.
IVA definitivo del 7%: SAT propone simplificar su declaración
Uno de los planteamientos consiste en incorporar un mecanismo opcional para el cumplimiento del Impuesto al Valor Agregado (IVA).
Carrasco Varona explicó que se propone un pago directo y definitivo del 7%, que podría efectuarse dentro de la misma declaración del Impuesto Sobre la Renta.
El funcionario destacó el carácter opcional de esta facilidad.
La versión estenográfica no desarrolla la base de cálculo, los mecanismos de acreditamiento ni las condiciones particulares que permitirían utilizar el esquema.
Por ello, será necesario revisar la redacción de la iniciativa y las disposiciones que eventualmente se aprueben para determinar su aplicación fiscal.
Pagos definitivos de ISR y reincorporación al régimen
El SAT también propone reconocer expresamente en la legislación el carácter definitivo de los pagos realizados bajo el RESICO.
El objetivo es que, cuando un contribuyente salga del esquema durante el ejercicio fiscal, los pagos efectuados anteriormente no tengan que recalcularse desde el inicio del año.
“Una vez tributado en estas tasas desde el 1 hasta el 2.5 por ciento, los pagos son definitivos, no hay que regresarse a recalcular el impuesto al principio del año”, explicó Carrasco Varona.
La propuesta incorpora además la posibilidad de regresar al RESICO cuando un contribuyente haya abandonado el régimen y posteriormente vuelva a cumplir las condiciones de ingresos.
El funcionario no detalló los requisitos específicos que regularían esta reincorporación.
SAT reporta 3,194 empresas factureras publicadas en el DOF
El combate a las operaciones simuladas constituye otro de los ejes del Paquete Económico 2027.
Carrasco Varona informó que durante los primeros dos años de la administración federal se han publicado 3,194 empresas factureras en el Diario Oficial de la Federación (DOF).
También reportó el bloqueo de más de 38 mil sellos digitales, con el propósito de impedir que continúen emitiéndose comprobantes asociados con operaciones falsas.
En ese mismo periodo, el SAT concluyó 1,900 revisiones a empresas que adquirieron este tipo de facturas.
Estas cifras fueron presentadas por el funcionario como resultados de las acciones de fiscalización realizadas por la autoridad.
Nuevos controles sobre deducciones y pérdidas fiscales
El SAT propone reforzar los mecanismos de revisión sobre deducciones y pérdidas fiscales de las empresas.
De acuerdo con Carrasco Varona, estudios de evasión fiscal realizados por la autoridad identificaron que determinadas empresas con bajos pagos de impuestos o que utilizan pérdidas fiscales durante varios ejercicios registran hasta 10% de facturas falsas.
El funcionario relacionó estas prácticas con la simulación de operaciones para incrementar artificialmente deducciones, la utilización de esquemas de planeación fiscal indebida y el registro de gastos ajenos a las actividades del negocio.
La propuesta busca establecer controles adicionales para detectar este tipo de operaciones.
La intervención no precisa el universo de empresas utilizado en los estudios ni describe los mecanismos técnicos que integrarían las nuevas medidas de fiscalización.
IEPS a gasolinas y diésel: proponen mayor trazabilidad
Otro de los cambios anunciados se concentra en el Impuesto Especial sobre Producción y Servicios (IEPS) aplicable a gasolinas y diésel.
El SAT plantea establecer un mecanismo adicional de trazabilidad fiscal para reforzar los controles volumétricos existentes.
La propuesta busca incorporar información de toda la cadena productiva relacionada con estos combustibles.
De acuerdo con Carrasco Varona, el objetivo es fortalecer las herramientas disponibles para combatir la evasión fiscal, el contrabando y el robo de combustibles.
El funcionario no especificó durante su intervención las obligaciones técnicas adicionales que tendrían que cumplir los participantes del sector.
Programa de Regularización Fiscal continuaría en 2027
El Paquete Económico también contempla mantener el Programa de Regularización Fiscal durante 2027.
Carrasco Varona recordó que el mecanismo se ha implementado en los ejercicios 2025 y 2026 para facilitar el cumplimiento voluntario de las obligaciones tributarias.
El funcionario destacó que en 2026 se eliminó la cláusula que impedía volver a participar a personas beneficiarias de otros programas de regularización.
La continuidad del programa forma parte de las medidas propuestas para el siguiente ejercicio.
No obstante, la intervención no detalla los porcentajes de reducción, límites de ingresos ni requisitos que tendría la versión correspondiente a 2027.
Recaudación tributaria alcanzó 3.8 billones de pesos entre enero y agosto
Durante la reunión, Gari Flores Hernández González, administrador general de Recaudación del SAT, presentó las cifras de ingresos tributarios.
Al cierre de 2025, la recaudación fue de 5 billones 351 mil 680 millones de pesos, con un incremento real de 4% respecto del año anterior.
La diferencia nominal fue de casi 400 mil millones de pesos.
Para el periodo de enero a agosto de 2026, los ingresos tributarios alcanzaron 3.8 billones de pesos.
El funcionario señaló que la recaudación acumulada durante la administración federal supera los 9.2 billones de pesos.
Asimismo, indicó que se estima una recaudación equivalente al 15.4% del PIB durante 2026 y que los contribuyentes aportan aproximadamente 68% de los ingresos presupuestarios contemplados en la Ley de Ingresos de la Federación.
¿Qué deberán revisar los contribuyentes ante las propuestas fiscales de 2027?
Las medidas anunciadas por el SAT combinan facilidades para pequeños contribuyentes con mayores mecanismos de fiscalización para empresas.
En el caso del RESICO, los cambios podrían ampliar las opciones de tributación y simplificar el cumplimiento de determinadas obligaciones.
Para las empresas sujetas a revisión, el énfasis estará en la documentación que respalda deducciones, pérdidas fiscales y operaciones facturadas, así como en los mecanismos de control vinculados con sectores específicos.
La continuidad del Programa de Regularización Fiscal también será relevante para contribuyentes que busquen regularizar obligaciones pendientes.
Sin embargo, los cambios todavía deben analizarse y aprobarse dentro del proceso legislativo del Paquete Económico 2027.
Hasta conocer el texto definitivo, los contribuyentes deberán distinguir entre las propuestas presentadas por la autoridad y las disposiciones fiscales que actualmente se encuentran vigentes.