

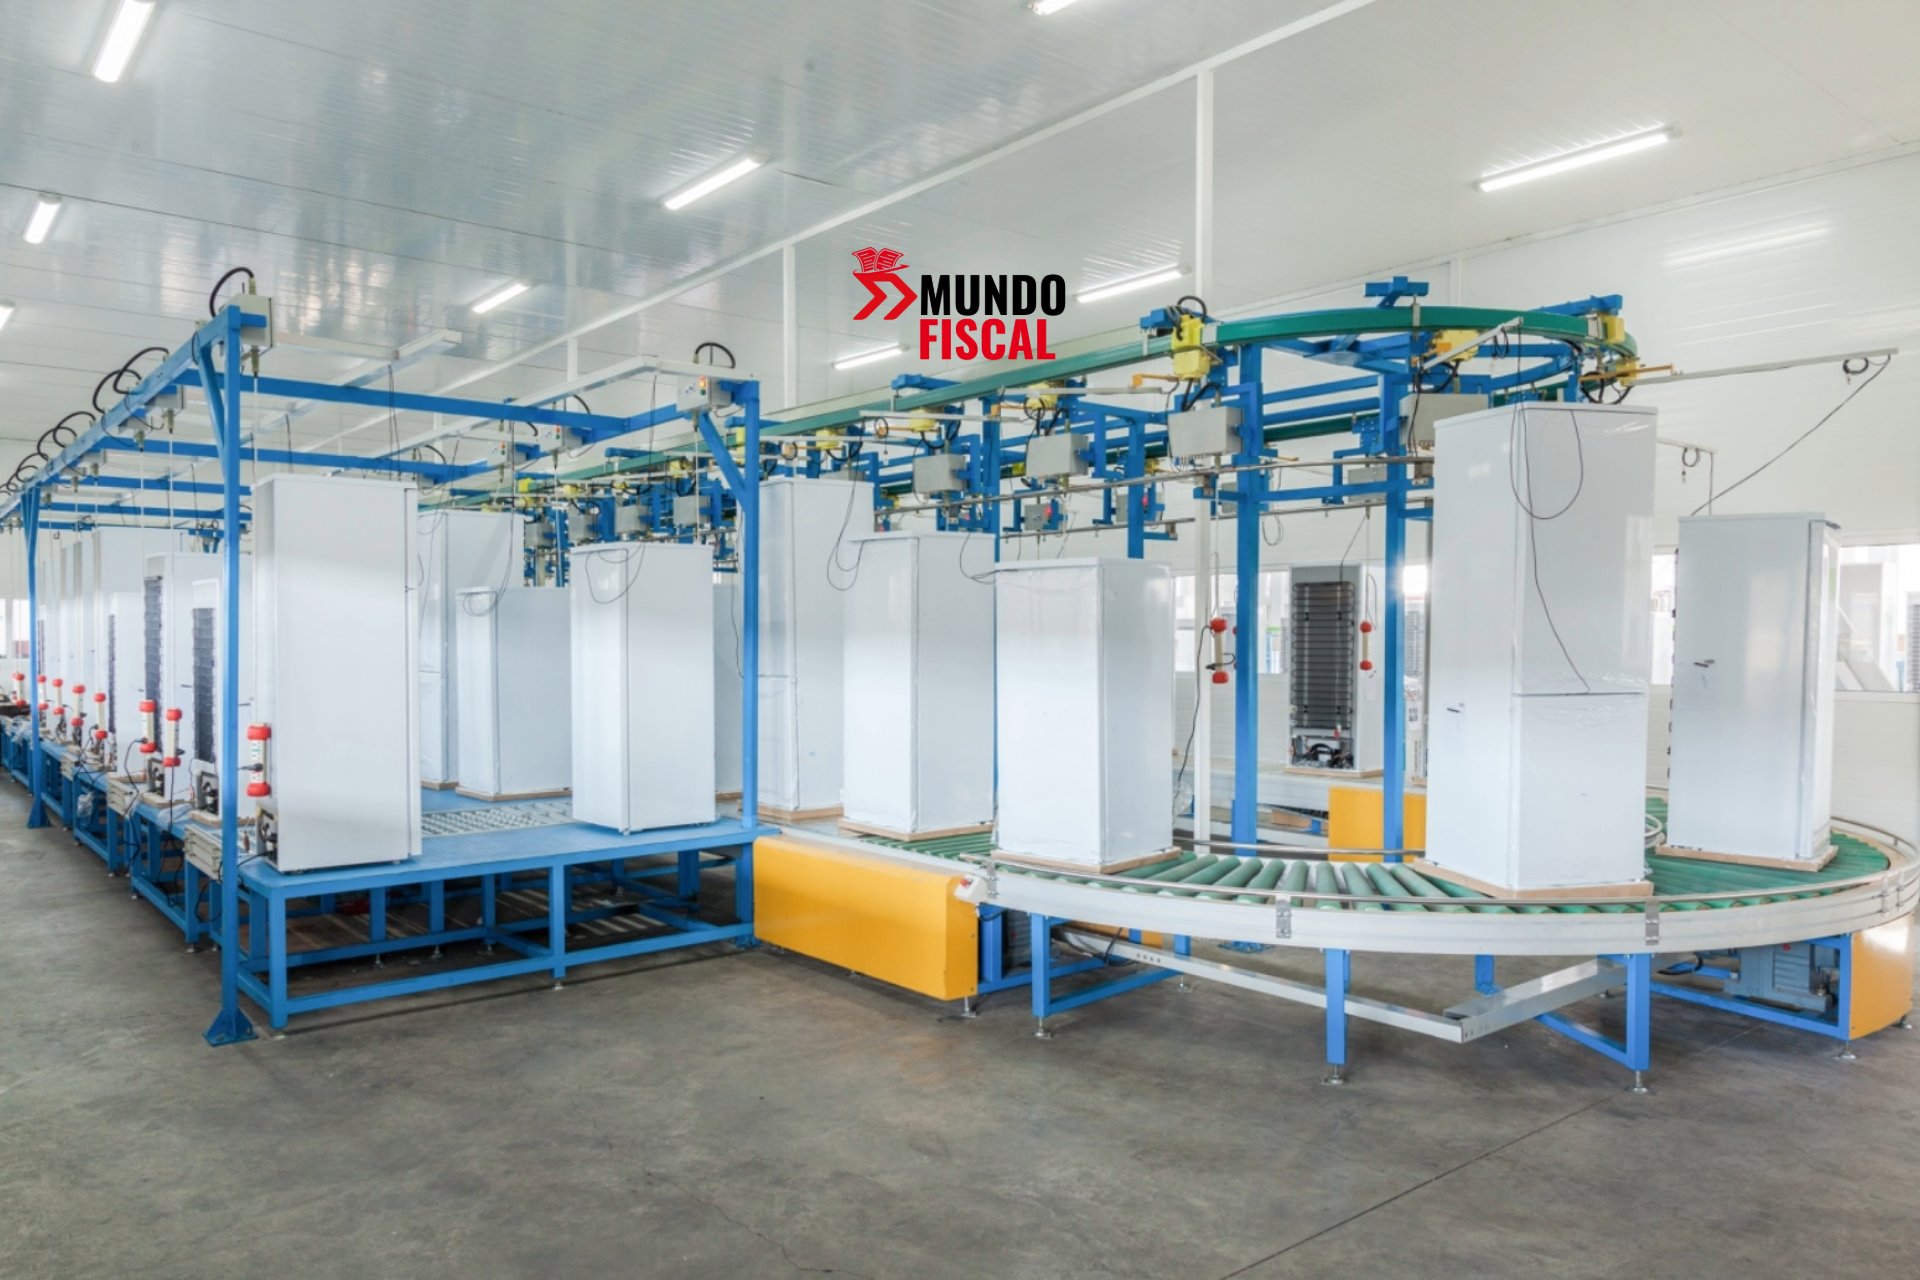
México se posiciona entre los tres principales exportadores mundiales de equipos de refrigeración, ventilación y climatización, con ventas internacionales superiores a 10 mil millones de dólares anuales. Sin embargo, el crecimiento de esta industria enfrenta un desafío: sus plantas operan al 93.6% de su capacidad instalada, mientras que las empresas necesitan financiar materiales, energía y mano de obra antes de recibir el pago de sus exportaciones.
De acuerdo con información presentada por MUNDI, empresa especializada en financiamiento para comercio internacional, la industria mexicana de aire acondicionado, calefacción, ventilación y refrigeración (HVACR) alcanzaría un valor estimado de 183 mil millones de pesos en 2026, equivalente a aproximadamente 0.57% del producto interno bruto (PIB) nacional.
La compañía señala que la rama dedicada a la fabricación de equipos de aire acondicionado, calefacción y refrigeración industrial y comercial registró un crecimiento de 40.3% entre enero y julio de 2026, al pasar de 5 mil 434 millones a 7 mil 623 millones de pesos, según las cifras difundidas.
El dinamismo de las exportaciones, la relocalización de cadenas productivas y la expansión de centros de datos están impulsando la demanda. No obstante, la presión sobre la capacidad industrial y los ciclos de cobro plantean nuevos retos financieros para fabricantes y proveedores mexicanos.
México supera los 10 mil millones de dólares en exportaciones de refrigeración y climatización
La industria mexicana de equipos de aire acondicionado, calefacción y refrigeración mantiene una presencia importante en los mercados internacionales, particularmente en Estados Unidos.
Según MUNDI, las exportaciones anuales del sector superan los 10 mil millones de dólares, de los cuales aproximadamente 7 mil 520 millones de dólares tienen como destino el mercado estadounidense.
La empresa también señala que 55.5 centavos de cada peso exportado corresponden a valor agregado nacional, relacionado con materiales, procesos productivos y mano de obra especializada.
Este indicador refleja la participación de la industria mexicana dentro de las cadenas internacionales de suministro, más allá del ensamblaje de componentes importados.
Principales cifras de la industria HVACR en México
| Indicador | Cifra reportada |
|---|---|
| Valor estimado de la industria en 2026 | 183,000 millones de pesos |
| Participación estimada en el PIB nacional | 0.57% |
| Crecimiento reportado entre enero y julio de 2026 | 40.3% |
| Exportaciones anuales | Más de 10,000 millones de dólares |
| Exportaciones destinadas a Estados Unidos | 7,520 millones de dólares |
| Valor agregado nacional por peso exportado | 55.5 centavos |
| Utilización de capacidad instalada | 93.6% |
| Unidades económicas de la rama industrial 3334 | 674 |
Cifras difundidas por MUNDI en su comunicado del 22 de octubre de 2026.
La rama industrial 3334, correspondiente a la fabricación de equipos de aire acondicionado, calefacción y refrigeración industrial y comercial, aporta 1.7% del Valor Agregado de Exportación Manufacturera Global de México, de acuerdo con los datos citados por la compañía.
¿Qué estados concentran la fabricación de equipos de refrigeración?
La industria cuenta con 674 unidades económicas activas distribuidas en el territorio nacional.
Nuevo León encabeza la concentración de establecimientos, seguido por Chihuahua y Jalisco.
| Estado | Unidades económicas |
|---|---|
| Nuevo León | 121 |
| Chihuahua | 75 |
| Jalisco | 72 |
| Resto del país | 406 |
| Total nacional | 674 |
Los tres estados concentran aproximadamente 39.8% de las unidades económicas reportadas para esta rama industrial.
MUNDI también estima que la actividad genera alrededor de 600 mil empleos directos e indirectos. La cifra corresponde al conjunto de puestos asociados con la industria y sus cadenas productivas, no exclusivamente al personal de las 674 unidades económicas señaladas.
Nearshoring y centros de datos impulsan la demanda de climatización
La relocalización de operaciones manufactureras hacia México ha incrementado la necesidad de infraestructura industrial, incluyendo sistemas de refrigeración y ventilación.
A esta demanda se suma la expansión de los centros de datos, instalaciones que requieren soluciones de enfriamiento para mantener condiciones adecuadas de operación.
La industria HVACR también abastece a supermercados, centros de distribución, hospitales, laboratorios y plantas manufactureras.
Carlos Missirian, vicepresidente de Desarrollo de Negocios de MUNDI, destacó la importancia de la producción mexicana dentro de estas cadenas.
“La industria del acondicionamiento del aire, refrigeración, ventilación y calefacción (HVACR) en México va más allá del ensamble regular, es más bien manufactura con alto contenido nacional al servicio de las cadenas de suministro más exigentes del país”.
El directivo señaló que sectores como el comercio alimentario, la salud y la manufactura avanzada requieren sistemas que permitan mantener condiciones constantes de refrigeración y climatización.
La demanda de estos equipos abre oportunidades de crecimiento para los fabricantes mexicanos, aunque también exige ampliar su capacidad de producción y garantizar el suministro de componentes.
Capacidad instalada al 93.6%: el desafío para ampliar la producción
Uno de los principales indicadores de presión sobre la industria es la utilización de sus instalaciones.
MUNDI reporta que los fabricantes mexicanos de equipos de refrigeración y climatización operan al 93.6% de su capacidad instalada, uno de los niveles más elevados dentro de la manufactura nacional.
Esta proporción indica que el sector utiliza una parte considerable de su infraestructura productiva disponible.
Cuando las plantas mantienen niveles elevados de utilización, incrementar la producción puede requerir inversiones en maquinaria, instalaciones, tecnología y personal especializado.
Sin embargo, el comunicado no proporciona estimaciones sobre el monto de inversión necesario para ampliar la capacidad del sector.
Tampoco establece cuánto podría crecer la producción si las empresas recibieran financiamiento adicional.
La presión productiva coincide con una demanda impulsada por la expansión industrial y los requerimientos de refrigeración de actividades comerciales y tecnológicas.
Financiamiento y capital de trabajo: los retos para las empresas exportadoras
El crecimiento de la industria plantea un desafío adicional para los fabricantes: la diferencia entre el momento en que deben pagar sus costos de producción y la fecha en que reciben el dinero de sus clientes.
Las empresas necesitan adquirir materiales, contratar personal y cubrir gastos de energía antes de fabricar y entregar sus productos.
En las operaciones internacionales, el cobro puede realizarse después del envío o recepción de la mercancía, dependiendo de las condiciones comerciales pactadas.
Esta diferencia entre pagos y cobros puede generar necesidades de capital de trabajo, incluso cuando una compañía mantiene pedidos y ventas.
Missirian explicó que el financiamiento adquiere relevancia para las pequeñas y medianas empresas que participan en las cadenas de exportación.
“Los fabricantes de equipo de refrigeración y clima comprometen materiales, energía y mano de obra especializada semanas antes de que el producto llegue al cliente y el cobro puede tardar mucho más”.
El directivo considera que disponer de recursos durante el proceso productivo puede ayudar a las empresas a atender pedidos sin depender exclusivamente del efectivo disponible.
¿Por qué el crecimiento de las exportaciones puede generar problemas de liquidez?
Una empresa puede aumentar sus ventas internacionales y, al mismo tiempo, enfrentar presiones sobre su flujo de efectivo.
Esto ocurre cuando necesita financiar un mayor volumen de inventarios, producción y operaciones antes de recibir el pago de sus clientes.
Entre los principales factores que pueden afectar la liquidez de los fabricantes se encuentran:
- Compra anticipada de materias primas para cumplir con pedidos de exportación.
- Gastos de energía y mano de obra durante los ciclos de producción.
- Plazos de cobro establecidos con compradores nacionales e internacionales.
- Variaciones estacionales de la demanda que modifican las necesidades de inventario.
- Inversiones en capacidad productiva para atender nuevos contratos.
El financiamiento puede utilizarse para cubrir parte de estas necesidades, aunque su conveniencia depende del costo del crédito, los plazos de recuperación y las condiciones financieras de cada empresa.
Producción de refrigeración presenta variaciones de hasta 73% entre meses
La estacionalidad representa otro desafío para la planeación financiera de la industria.
De acuerdo con MUNDI, la producción de la rama industrial 3334 puede ser hasta 73% mayor en mayo que en diciembre.
La compañía también reportó contracciones anuales en distintos meses de 2026.
Variaciones anuales de la producción reportadas en 2026
| Mes | Variación anual |
|---|---|
| Marzo | -4.6% |
| Abril | -6.2% |
| Junio | -0.8% |
Las contracciones corresponden a variaciones anuales de meses específicos y no deben confundirse con el crecimiento de 40.3% reportado entre enero y julio de 2026.
La coexistencia de estas cifras muestra que el comportamiento de la industria puede variar según el periodo y el indicador utilizado.
Para las empresas, los cambios en el ritmo de producción pueden afectar la administración de inventarios, las necesidades de personal y la disponibilidad de efectivo.
Metalfrio Solutions busca ampliar su presencia internacional desde Guanajuato
Una de las compañías que participa en esta industria es Metalfrio Solutions, fabricante de equipos de refrigeración comercial con operaciones en Celaya, Guanajuato.
La empresa cuenta con más de 60 años de experiencia en la producción de conservadores para congelados, enfriadores y vitrinas de exhibición.
Sus soluciones atienden segmentos como bebidas, helados y alimentos congelados, tanto en el mercado mexicano como en el internacional.
Josué González, director de Finanzas de Metalfrio Solutions, señaló que la expansión de las cadenas productivas representa una oportunidad para fortalecer la oferta industrial.
“La oportunidad con el nearshoring va más allá de incrementar su capacidad de manufactura. El verdadero diferencial está en desarrollar soluciones integrales que combinen calidad, tecnología, conectividad y servicios”.
El directivo explicó que la compañía busca aprovechar su plataforma industrial en México para ampliar su participación en mercados internacionales.
Metalfrio también mantiene una relación comercial con MUNDI para apoyar la administración de sus necesidades financieras.
González destacó que esta colaboración contribuye a fortalecer la planeación de sus operaciones y disponer de mayor flexibilidad para atender oportunidades de expansión.
El comunicado no detalla los montos de financiamiento contratados por Metalfrio ni presenta resultados financieros específicos derivados de esa colaboración.
¿Qué papel tendrá México en el mercado de refrigeración de Norteamérica?
MUNDI considera que México tiene condiciones para fortalecer su posición como proveedor de sistemas de refrigeración comercial en Norteamérica.
Entre las ventajas señaladas por la empresa se encuentran la capacidad manufacturera, la disponibilidad de talento especializado y la ubicación geográfica.
Missirian indicó que el mercado norteamericano de refrigeración comercial podría alcanzar 48 mil 660 millones de dólares hacia 2031, según la estimación citada por la compañía.
La cifra representa una perspectiva de mercado y no una proyección de ingresos exclusivos para las empresas mexicanas.
El crecimiento de la demanda puede favorecer nuevas oportunidades comerciales, pero también incrementa la necesidad de contar con recursos para ampliar instalaciones, adquirir insumos y atender pedidos.
Para las pequeñas y medianas empresas proveedoras, la capacidad de financiar estos procesos puede influir en su participación dentro de cadenas productivas de mayor escala.
Industria de refrigeración: crecimiento exportador y liquidez marcarán el rumbo hacia 2030
La industria mexicana de refrigeración, ventilación y climatización mantiene perspectivas de expansión respaldadas por las exportaciones y el crecimiento de sectores que requieren sistemas de enfriamiento.
MUNDI estima un crecimiento anual sostenido de 7% para la industria HVACR, con posibilidades de registrar incrementos de doble dígito hacia 2030.
Sin embargo, estas cifras son proyecciones y dependerán de las condiciones de demanda, inversión y producción.
La utilización de 93.6% de la capacidad instalada plantea la necesidad de ampliar infraestructura y fortalecer la eficiencia productiva para sostener el crecimiento.
Al mismo tiempo, los fabricantes deben administrar las diferencias entre sus pagos operativos y los ingresos provenientes de las ventas nacionales e internacionales.
Desde una perspectiva empresarial y financiera, la disponibilidad de capital de trabajo puede convertirse en un factor relevante para aprovechar nuevas oportunidades de exportación.
El desafío para México será transformar su posición como exportador de equipos de climatización en un crecimiento industrial sostenible, con mayor capacidad productiva, financiamiento adecuado y una participación creciente de proveedores nacionales.