

La recaudación de impuestos en México alcanzaría 6 billones 263 mil 886.8 millones de pesos durante 2027, de acuerdo con la Ley de Ingresos de la Federación aprobada por el Senado de la República. Este monto representará aproximadamente 58.9% de los recursos públicos contemplados para el próximo ejercicio fiscal.
El proyecto establece ingresos totales por 10 billones 636 mil 488.1 millones de pesos, provenientes de impuestos, cuotas y aportaciones de seguridad social, derechos, aprovechamientos, ingresos de organismos públicos, transferencias y financiamientos.
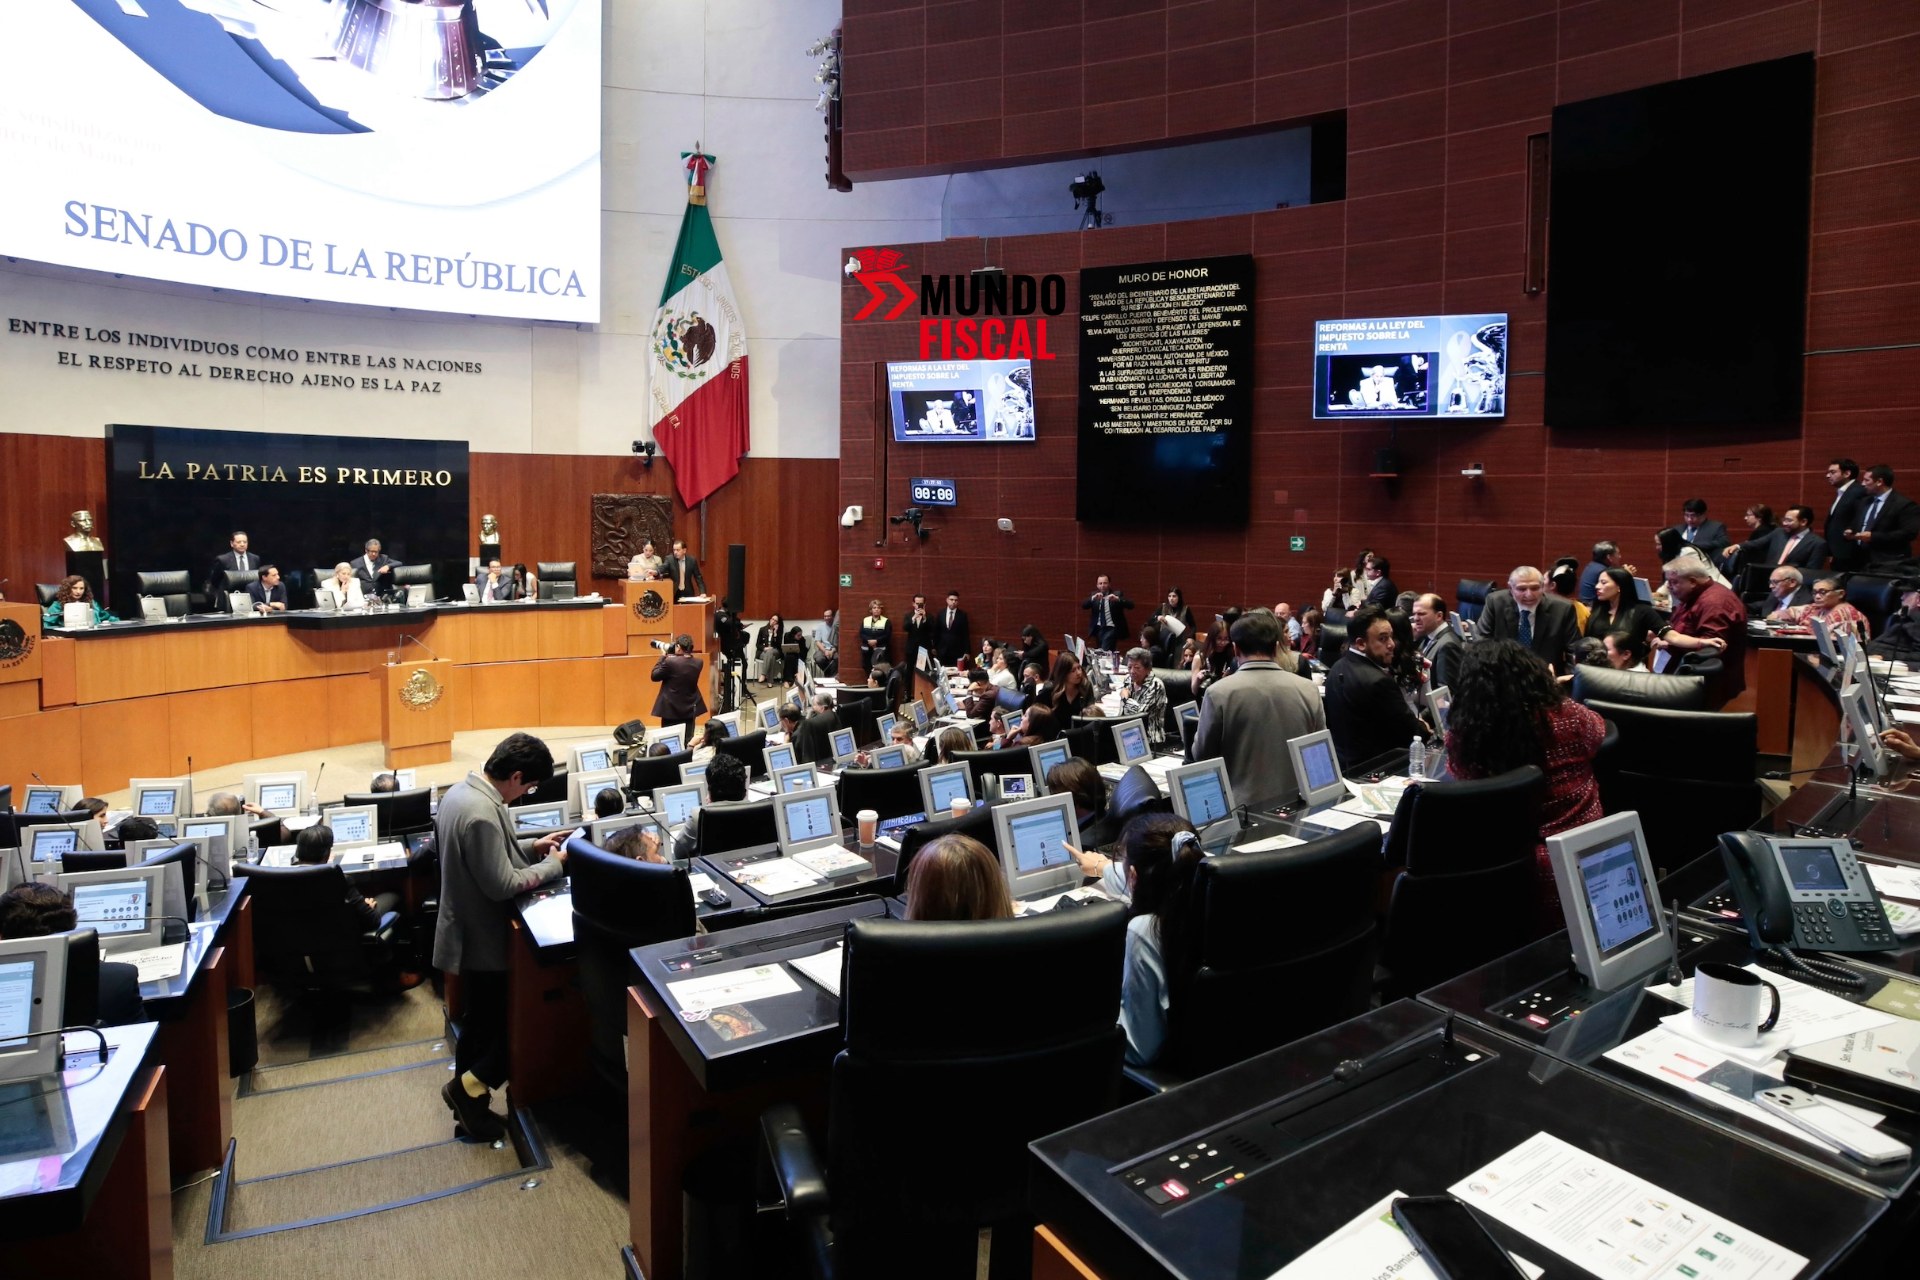
La legislación fue aprobada con 75 votos a favor y 34 en contra en lo general, mientras que en lo particular recibió 73 votos favorables y 33 en contra.
Durante la discusión, el Pleno rechazó las propuestas de modificación presentadas por legisladores del PRI, PAN, PVEM y Movimiento Ciudadano. Posteriormente, la Mesa Directiva ordenó remitir el documento al Ejecutivo Federal.
La Ley de Ingresos 2027 establece las estimaciones de recaudación y los recursos con los que contará el sector público para financiar sus actividades durante el siguiente año.
¿Cuánto se espera recaudar en impuestos durante 2027?
La principal fuente de ingresos del Gobierno Federal será la recaudación tributaria, estimada en 6.26 billones de pesos.
Esta cantidad equivale a casi seis de cada diez pesos contemplados dentro de los ingresos públicos federales.
Los impuestos constituyen una de las principales herramientas de financiamiento del Estado, mediante las contribuciones que realizan personas físicas y morales conforme a las disposiciones fiscales vigentes.
La estimación de ingresos tributarios será una referencia para el desempeño de la recaudación durante el siguiente ejercicio.
Desglose de los ingresos federales para 2027
Cifras en millones de pesos.
| Concepto | Ingresos estimados |
|---|---|
| Impuestos | 6,263,886.8 |
| Cuotas y aportaciones de seguridad social | 702,564.7 |
| Derechos | 177,185.9 |
| Aprovechamientos | 329,479.8 |
| Productos | 15,077.3 |
| Contribuciones de mejoras | 20.5 |
| Venta de bienes, prestación de servicios y otros ingresos | 1,457,539.9 |
| Transferencias, asignaciones y otros conceptos | 210,774.0 |
| Financiamientos | 1,479,959.2 |
| Total | 10,636,488.1 |
Fuente: Ley de Ingresos de la Federación para el Ejercicio Fiscal 2027.
La composición de los ingresos públicos muestra la importancia de los impuestos frente a otras fuentes de financiamiento, como los derechos, aprovechamientos y cuotas de seguridad social.
Recaudación federal participable será de 5.72 billones de pesos
La Ley de Ingresos contempla una recaudación federal participable de 5 billones 722 mil 752 millones de pesos.
Este concepto es fundamental para el funcionamiento del Sistema Nacional de Coordinación Fiscal, debido a que constituye la base para calcular diversas participaciones federales que reciben los gobiernos estatales y municipales.
La recaudación federal participable se determina conforme a las disposiciones de la Ley de Coordinación Fiscal y se integra a partir de los conceptos establecidos en dicha legislación.
Su importancia radica en que permite distribuir una parte de los recursos federales entre los distintos órdenes de gobierno.
Diferencia entre recaudación tributaria y recaudación federal participable
| Indicador | Monto estimado |
|---|---|
| Recaudación por impuestos | 6,263,886.8 millones de pesos |
| Recaudación federal participable | 5,722,752 millones de pesos |
Fuente: Ley de Ingresos de la Federación 2027.
Aunque ambos conceptos están relacionados con los ingresos públicos, cumplen funciones diferentes.
La recaudación tributaria corresponde a los recursos obtenidos mediante impuestos, mientras que la recaudación federal participable es una base legal utilizada para calcular determinados fondos de participaciones.
Cuotas y aportaciones de seguridad social superarán los 702 mil millones de pesos
Además de los impuestos, la Ley de Ingresos proyecta 702 mil 564.7 millones de pesos por concepto de cuotas y aportaciones de seguridad social.
Estos recursos forman parte de las contribuciones destinadas al financiamiento de los sistemas de seguridad social, conforme a las disposiciones aplicables.
Su incorporación en la Ley de Ingresos permite identificar el peso de este concepto dentro de los recursos públicos federales.
Las cuotas y aportaciones de seguridad social se presentan de manera independiente de los ingresos tributarios y forman parte de la estructura de financiamiento del sector público.
Derechos, productos y aprovechamientos: ingresos previstos para 2027
La legislación también contempla recursos provenientes de otras contribuciones y conceptos establecidos en el marco fiscal federal.
En materia de derechos, se estiman 177 mil 185.9 millones de pesos.
Los aprovechamientos aportarían 329 mil 479.8 millones, mientras que los productos alcanzarían 15 mil 77.3 millones de pesos.
Por su parte, las contribuciones de mejoras representarían 20.5 millones de pesos.
Ingresos por derechos, productos y aprovechamientos
| Concepto | Monto estimado |
|---|---|
| Aprovechamientos | 329,479.8 millones de pesos |
| Derechos | 177,185.9 millones de pesos |
| Productos | 15,077.3 millones de pesos |
| Contribuciones de mejoras | 20.5 millones de pesos |
Estos conceptos tienen características jurídicas distintas.
Los derechos son contribuciones relacionadas, entre otros supuestos previstos por la ley, con el uso o aprovechamiento de bienes del dominio público o la recepción de servicios que presta el Estado en funciones de derecho público.
Los productos corresponden a contraprestaciones por servicios que el Estado presta en sus funciones de derecho privado, así como por el uso, aprovechamiento o enajenación de bienes de dominio privado.
Los aprovechamientos comprenden ingresos que percibe el Estado por funciones de derecho público distintos de las contribuciones, los ingresos derivados de financiamientos y aquellos que obtienen determinados organismos y empresas públicas.
La clasificación permite distinguir las diferentes fuentes de recursos que integran los ingresos federales.
¿Qué establece la Ley de Ingresos 2027 para los contribuyentes?
La aprobación de la Ley de Ingresos representa una etapa relevante del proceso legislativo que determina los recursos públicos previstos para el siguiente ejercicio.
Para personas físicas, personas morales, contadores y especialistas fiscales, su publicación constituye una referencia para revisar el marco aplicable durante 2027.
Es importante distinguir entre las estimaciones de recaudación y las disposiciones que regulan las obligaciones tributarias.
Una meta de ingresos fiscales establece los recursos que se espera obtener, mientras que las obligaciones de los contribuyentes se determinan conforme a las leyes y disposiciones correspondientes.
Aspectos fiscales que deben revisar empresas y contribuyentes
- Impuesto sobre la Renta (ISR): disposiciones aplicables al cálculo y pago del impuesto según el régimen fiscal.
- Impuesto al Valor Agregado (IVA): obligaciones de traslado, acreditamiento, declaración y entero.
- Impuesto Especial sobre Producción y Servicios (IEPS): disposiciones correspondientes a los bienes y servicios gravados.
- Estímulos fiscales: beneficios y condiciones aplicables durante el ejercicio.
- Recargos y accesorios: disposiciones relacionadas con contribuciones pagadas fuera de los plazos establecidos.
- Obligaciones administrativas: reglas de facturación, declaraciones y cumplimiento tributario.
La revisión de las disposiciones oficiales permitirá a los contribuyentes preparar sus procesos contables y fiscales para el siguiente ejercicio.
Ingresos derivados de financiamientos alcanzarán 1.48 billones de pesos
Además de los ingresos fiscales, la Ley de Ingresos estima 1 billón 479 mil 959.2 millones de pesos provenientes de financiamientos.
Este monto representa aproximadamente 13.9% de los recursos totales previstos para 2027.
Los ingresos derivados de financiamientos forman parte de los mecanismos mediante los cuales el sector público obtiene recursos adicionales para atender sus necesidades presupuestarias.
La legislación también autoriza al Ejecutivo Federal a contratar un endeudamiento neto interno de hasta 1 billón 700 mil millones de pesos.
Ambas cifras corresponden a conceptos diferentes dentro del marco de ingresos y deuda pública.
Pemex, CFE y Ciudad de México tendrán límites de endeudamiento
La Ley de Ingresos también contempla autorizaciones de financiamiento para empresas públicas y para la capital del país.
En el caso de Pemex, se autorizó un endeudamiento neto interno de hasta 160 mil 619.5 millones de pesos y externo de hasta 5 mil 259.4 millones de dólares.
Para la CFE, los límites serán de 16 mil 742 millones de pesos de deuda neta interna y 725 millones de dólares de deuda neta externa.
La Ciudad de México podrá contratar endeudamiento neto por hasta 3 mil 500 millones de pesos para financiar obras contempladas en su Presupuesto de Egresos de 2027.
Estas autorizaciones forman parte del marco financiero aprobado para el siguiente ejercicio y establecen los límites dentro de los cuales podrán realizarse operaciones de crédito público.
¿Cuándo entrará en vigor la Ley de Ingresos de la Federación 2027?
Tras su aprobación por el Senado, el proyecto fue remitido al Ejecutivo Federal para continuar con el procedimiento correspondiente.
La Ley de Ingresos de la Federación para el Ejercicio Fiscal 2027 está destinada a regular los ingresos públicos del periodo comprendido entre el 1 de enero y el 31 de diciembre de 2027, conforme a su publicación y entrada en vigor.
Para los contribuyentes, la publicación en el Diario Oficial de la Federación será la referencia oficial para consultar las disposiciones aplicables.
La planeación fiscal de empresas y personas físicas deberá considerar las normas vigentes durante el nuevo ejercicio y las obligaciones que correspondan a cada régimen.
Ley de Ingresos 2027: la recaudación tributaria sostendrá las finanzas públicas
La aprobación de la Ley de Ingresos 2027 establece una meta de recaudación tributaria de 6.26 billones de pesos, equivalente a casi 59% de los ingresos federales contemplados.
La legislación también proyecta más de 702 mil millones de pesos en cuotas y aportaciones de seguridad social, además de ingresos por derechos, productos y aprovechamientos.
Por otra parte, la recaudación federal participable superará los 5.7 billones de pesos, un indicador relevante para la distribución de recursos entre la Federación y los gobiernos locales.
El desempeño de la recaudación durante 2027 será determinante para la disponibilidad de recursos públicos y la ejecución presupuestaria. Para los contribuyentes, el inicio del nuevo ejercicio también representa un periodo de revisión y actualización de sus procesos de cumplimiento fiscal, de acuerdo con las disposiciones que resulten aplicables.