

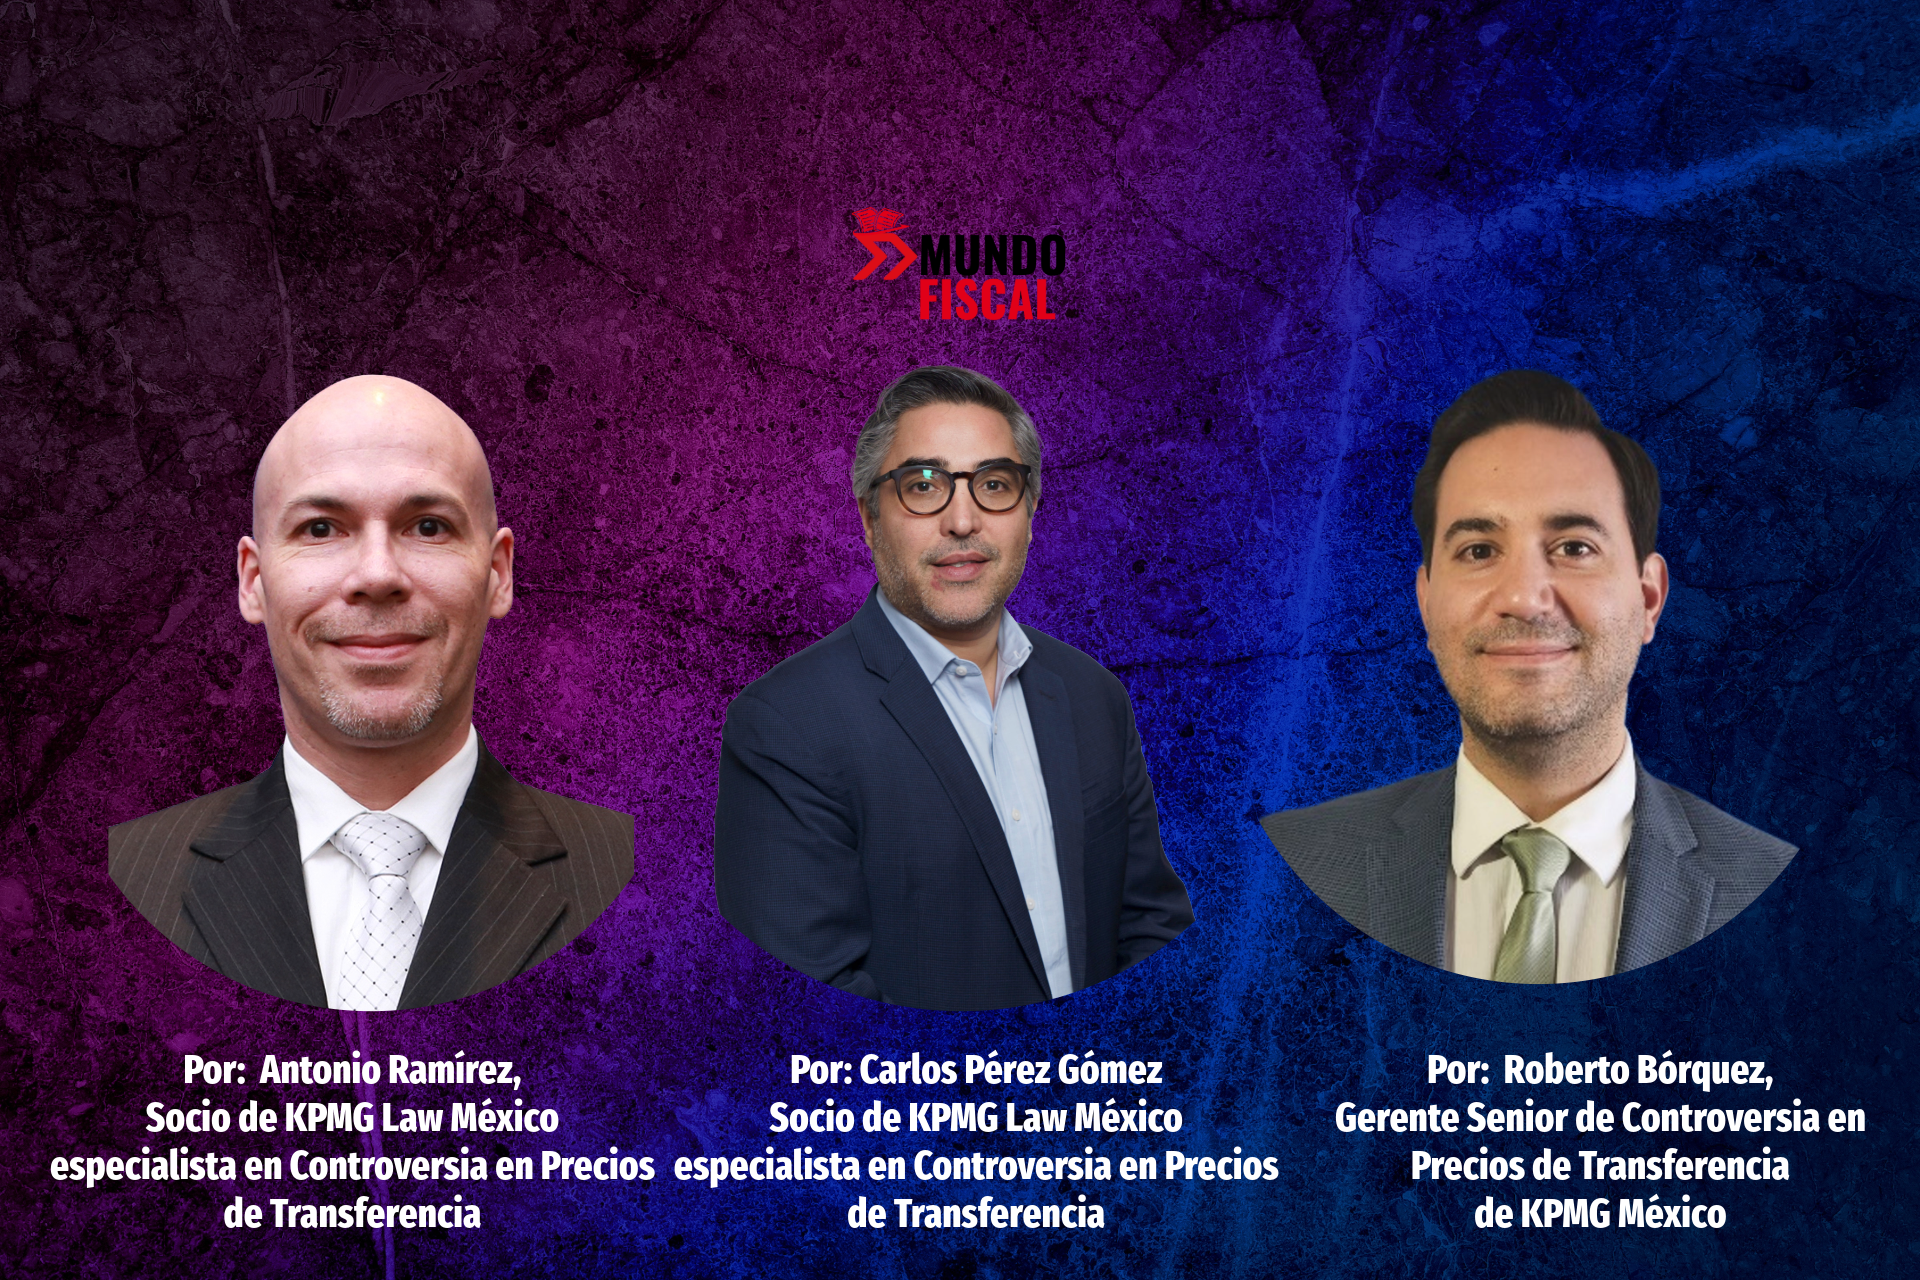
Por: Carlos Pérez Gómez Socio de KPMG Law México especialista en Controversia en Precios de Transferencia; Antonio Ramírez, Socio de KPMG Law México especialista en Controversia en Precios de Transferencia, y Roberto Bórquez, Gerente Senior de Controversia en Precios de Transferencia de KPMG México
Durante años, los precios de transferencia (PT) fueron entendidos principalmente como una obligación de cumplimiento para las empresas. Si las operaciones realizadas entre compañías de un mismo grupo contaban con un análisis técnico y la documentación requerida por la ley, se consideraba que las obligaciones correspondientes estaban cubiertas. Hoy, esa visión resulta insuficiente.
A medida que las autoridades fiscales han intensificado la revisión de las operaciones entre partes relacionadas, la discusión ya no se centra únicamente en si una empresa cuenta con un estudio de PT, sino en su capacidad para demostrar que sus operaciones fueron razonables, consistentes y acordes con las condiciones de mercado.
En otras palabras, contar con un análisis técnicamente sólido sigue siendo importante, pero la capacidad para explicarlo y respaldarlo con evidencia puede marcar la diferencia durante una auditoría o ante una controversia fiscal.
Cuando el desafío no es el análisis, sino la explicación
Las operaciones entre compañías de un mismo grupo suelen involucrar conceptos financieros, económicos y de negocio complejos. La determinación de precios y márgenes de rentabilidad, la distribución de riesgos, los servicios compartidos y el uso de activos intangibles requieren análisis especializados que no siempre son fáciles de comprender, incluso para quienes revisan un caso desde una perspectiva administrativa o jurídica.
Por ello, uno de los mayores retos para las organizaciones consiste en traducir esa complejidad técnica en argumentos claros, respaldados por evidencia y comprensibles para la autoridad. La pregunta ya no es únicamente si una operación fue correcta desde el punto de vista económico, sino si la empresa puede demostrarlo de manera convincente.
La conformación de la evidencia comienza mucho antes de una auditoría
Uno de los errores más comunes es pensar que la defensa de las operaciones de la compañía comienza con una auditoría, cuando la realidad es que se construye desde el momento en que esta se diseña y ejecuta.
Porque los contratos, la documentación corporativa, los registros contables, la información financiera y los análisis económicos constituyen piezas fundamentales para demostrar que una transacción respondió a una lógica de negocio legítima y se realizó en condiciones comparables a las que habrían pactado empresas independientes.
Cuando estos elementos son consistentes entre sí, las organizaciones cuentan con una base sólida para sustentar su posición. En contraste, cuando existen vacíos, inconsistencias o documentación insuficiente, los riesgos aumentan.
El papel de los especialistas en una controversia
Las disputas relacionadas con PT suelen involucrar temas altamente técnicos. Por ello, tanto las autoridades como los tribunales suelen apoyarse en especialistas que les permitan comprender aspectos que van más allá del ámbito jurídico.
En este contexto, las pruebas periciales se han convertido en una herramienta particularmente relevante. Su función consiste en explicar, de forma independiente y fundamentada, por qué una determinada operación puede considerarse consistente con las prácticas de mercado.
Más que repetir la información contenida en un estudio de PT, estos análisis permiten contextualizarla, interpretarla y presentarla de manera que resulte comprensible para quienes deben tomar una decisión sobre el caso. En muchos procedimientos, el valor de una prueba pericial radica precisamente en su capacidad para convertir conceptos complejos en conclusiones claras y verificables.
Una disciplina que va mucho más allá de los impuestos
Las controversias actuales en materia de PT rara vez se limitan a una discusión meramente fiscal, con frecuencia involucran elementos contables, financieros, económicos e incluso de valuación.
Por ejemplo, puede ser necesario analizar cómo se distribuyen ciertos riesgos dentro de un grupo empresarial, determinar el valor económico de una marca o tecnología, evaluar la razonabilidad de un margen de rentabilidad o reconstruir información financiera que respalde una determinada conclusión.
En este sentido, cada vez es más común la participación de especialistas de distintas disciplinas, los cuales aportan una visión integral del caso. Esta combinación de conocimientos permite comprender no solo cómo ocurrió una operación, sino también por qué resultaba razonable desde una perspectiva económica y de negocio.
Una realidad cada vez más relevante para las empresas
El creciente escrutinio fiscal a nivel global ha convertido los PT en un tema estratégico para las organizaciones con operaciones internacionales. Las autoridades buscan comprender con mayor profundidad cómo se generan y distribuyen los beneficios dentro de los grupos multinacionales, lo que ha elevado las exigencias en materia de documentación y sustento económico.
Ante este escenario, las empresas necesitan adoptar una visión más amplia. Es decir, no basta con desarrollar políticas y análisis técnicamente correctos; también es indispensable construir, conservar y organizar la evidencia que permita respaldarlos en el futuro.
En conclusión, la evolución de la fiscalización ha cambiado las reglas del juego. Actualmente, el éxito en una controversia de PT no depende únicamente de contar con un análisis técnico robusto, sino de la capacidad para demostrar de manera clara y consistente la lógica económica que sustenta cada operación.
Por ello, la preparación de los mecanismos de prueba no debe comenzar cuando surge una auditoría, sino desde el momento en que se diseña y ejecuta una transacción. En un entorno en el que las revisiones son cada vez más rigurosas, la diferencia entre una defensa sólida y una contingencia costosa puede depender de algo aparentemente simple: contar con la evidencia necesaria para acreditar aquello que ya era correcto desde el inicio.
Nota: las ideas y opiniones expresadas en este escrito son de quienes firman el artículo y no necesariamente representan las ideas y opiniones de KPMG México.